
مقدمة
مقدمة
- مشاريع البحث والتطوير، مشمولة بالائتمان الضريبي:
بهدف توجيه الدعم الضريبي نحو تطوير الابتكار والاقتصاد المعرفي، وبموجب البند (ب) من المادة (11) من قانون تعزيز الإنتاج المعرفي، تستفيد الشركات التي لديها أنشطة بحث وتطوير من ائتمان ضريبي. يتم ذلك بمنح الشركات التي لديها ترخيص تشغيل أو تصريح نشاط من الجهات المختصة ائتماناً ضريبياً يعادل التكاليف المتكبدة في مشاريع البحث والتطوير، مع إمكانية نقله إلى السنوات اللاحقة. ويخصم ما يعادله من ضريبة الأداء المتعلقة بسنة تحمل التكلفة المذكورة أو السنوات التالية.
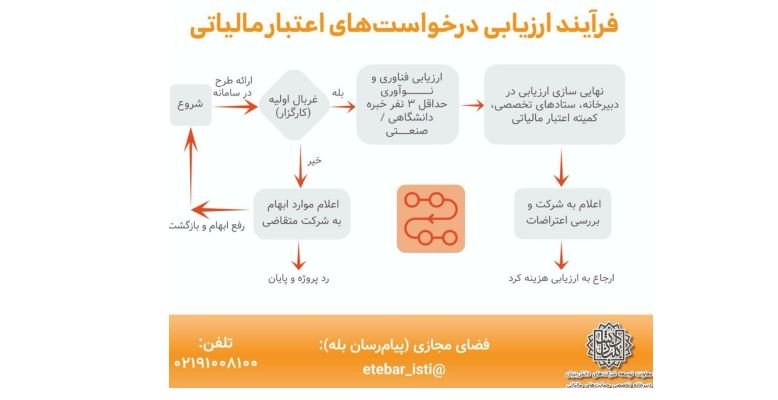
🔄 خارطة طريق تقييم طلبات الائتمان الضريبي
- توضح الصورة أعلاه دورة الطلب من لحظة التسجيل حتى إعلان النتيجة النهائية. لفهم هذه العملية بشكل أفضل، يرجى مراعاة النقاط التالية:
-
- 🔹 مرحلة الإحالة والمراجعة: بعد الموافقة الأولية من الأمانة العامة، يتم إحالة الملف إلى الوسطاء المتخصصين بناءً على مجال التكنولوجيا. في حالة وجود نقص في المستندات، يتعين على الشركة معالجة أوجه القصور وإعادة تقديم الطلب.
-
- 🔹 مرحلة التقييم المتخصص: يتم تحليل المشاريع بدقة من حيث الابتكار والمنهجية والطبيعة التكنولوجية من قبل هيئة التقييم (الوسيط، الخبراء الفنيون، المقرات المتخصصة، ولجنة الائتمان الضريبي).
-
- 🔹 مرحلة إعلان النتيجة:
- - في حالة رفض المشروع: يتم إبلاغ أسباب عدم القبول عبر النظام.
- - في حالة قبول المشروع: يتم الإعلان عن مواصفات المشروع المعتمد، ويلتزم المشروع بتنفيذه بدقة وفقاً للخطة المسجلة في النظام.
-
- 📌 ملاحظة
- تلعب الأمانة العامة للائتمان الضريبي دوراً إشرافياً في جميع المراحل، وسيتم الإعلان عن النتائج النهائية عبر النظام.
- كتالوج التعريف بالائتمان الضريبي للبحث والتطوير الجامعي
النظام
نظام تقديم معلومات مشاريع البحث والتطوير المشمولة بالائتمان الضريبي
www.etebar14.ir